
Application de virement instantané : usages et limites
 Hugues
•
1 octobre 2026
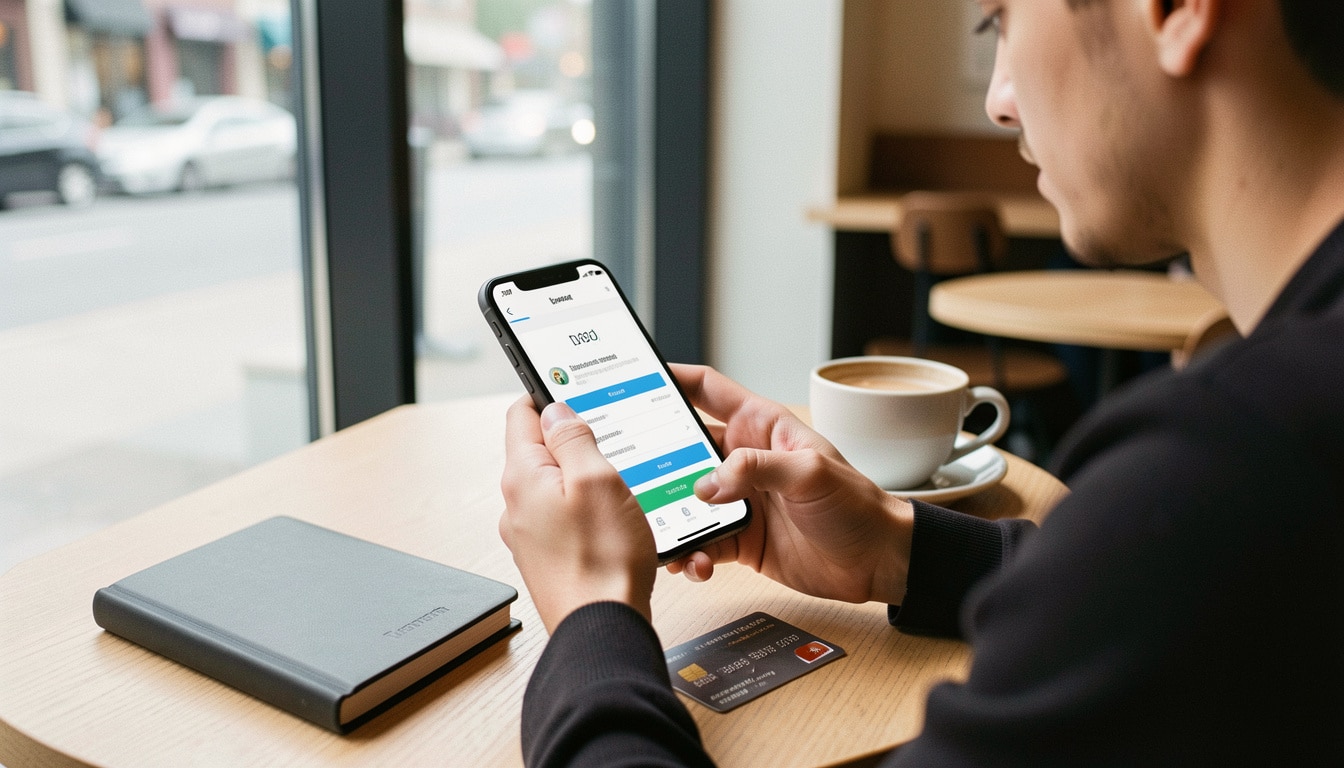
Un transfert d’argent immédiat change souvent une situation en quelques secondes : un loyer partagé, un achat entre amis ou une urgence de dernière minute. Dans ce contexte, une application de virement instantané devient un outil très pratique, car elle centralise l’envoi depuis le téléphone et rend l’opération plus simple à comprendre. Elle représente aujourd’hui une réponse claire aux attentes de rapidité, de confort et de mobilité, tout en modifiant les habitudes entre particuliers et dans la banque au quotidien.
Grâce à ce service, vous pouvez lancer un virement sans attendre le lendemain, avec une expérience pensée pour le mobile et pour des usages très concrets. L’idée est simple : gagner du temps, éviter les démarches complexes et garder le contrôle sur chaque transaction.
Comprendre le virement instantané et ses usages
Le virement instantané correspond à un virement exécuté en quelques secondes, là où un virement classique peut prendre un jour ouvré ou davantage selon la banque. Dans la zone SEPA, ce service répond à une attente devenue très forte : envoyer de l’argent vite, sans passer par une attente longue ni par une ligne d’assistance. Pour beaucoup d’utilisateurs, l’intérêt est évident dès qu’un paiement doit partir le jour même.
On parle d’un virement instantané parce que l’ordre est traité presque immédiatement par la banque. Ce fonctionnement change la perception du transfert : on ne planifie plus seulement, on agit dans l’instant, avec un service rapide et disponible sur mobile.
Ce qui rend ce transfert différent d’un virement classique
La différence tient surtout au délai. Un virement classique peut rester en attente jusqu’au prochain jour ouvré, alors qu’un virement instantané est conçu pour arriver tout de suite. Le premier suit un rythme bancaire standard, le second réduit l’attente au minimum. C’est utile quand vous devez régler une dépense urgente, rembourser un proche ou sécuriser une réservation.
Dans quels cas ce service devient vraiment utile
Le virement instantané devient précieux quand le temps compte : partage de restaurant, aide à un ami, achat d’occasion ou transfert entre deux comptes. Dans ces cas, le virement classique paraît trop lent, surtout si la banque n’exécute pas l’opération avant le lendemain. L’utilisateur attend une réponse simple, et ce service y répond sans détour. Pour approfondir ce sujet, consultez notre guide sur montant wero maximum.
- Rembourser un ami après une sortie
- Payer une dépense imprévue le jour même
- Transférer un virement entre comptes personnels
- Envoyer un montant urgent à distance
Comment fonctionne une application mobile de transfert d’argent
Une application de virement instantané suit généralement un parcours très simple : vous ouvrez l’application mobile, choisissez le bénéficiaire, saisissez le montant puis validez l’opération. Le virement part alors sans délai, à condition que la banque et le compte soient éligibles. Ce guide d’usage rassure surtout les personnes qui veulent envoyer un virement sans passer par des menus compliqués. En complément, découvrez la banque postale montant maximum virement.
Le plus souvent, l’application demande de saisir l’IBAN, de vérifier le nom du bénéficiaire puis de confirmer l’opération avec une authentification forte. En quelques secondes, la transaction est disponible dans l’historique, ce qui permet de suivre le temps réel de l’envoi.
Les étapes pour envoyer un virement depuis son téléphone
Voici le parcours le plus courant depuis un smartphone :
- Ouvrir l’application mobile ou l’espace bancaire
- Saisir le bénéficiaire et vérifier ses coordonnées
- Indiquer le montant du virement
- Contrôler l’ordre avant validation
- Confirmer l’opération avec le code ou la biométrie
En pratique, un virement de 25 € peut partir en moins de 10 secondes si tout est déjà paramétré. Pour aller plus loin, lisez ajout bénéficiaire banque postale.
Ce qui se passe après la validation de l’opération
Une fois le virement validé, la banque transmet l’ordre au système de paiement. Si le compte destinataire est compatible, les fonds arrivent presque immédiatement. Le bénéficiaire reçoit alors l’argent sans attendre le traitement classique. Cette logique rend le mobile particulièrement pratique pour les usages du quotidien, surtout quand l’utilisateur veut aller vite sans perdre en clarté.
Banques compatibles, plafonds et limites à connaître
Toutes les banques ne proposent pas le même niveau de service, et c’est souvent là que la comparaison devient utile. Certaines banques françaises proposent le virement instantané par défaut, d’autres le réservent à certaines offres, et quelques établissements n’activent pas encore toutes les fonctions. Sur le marché européen, le système progresse, mais le plafond reste un point à vérifier avant chaque virement.
Le plafond d’un virement varie selon la banque, le type de compte et parfois le canal utilisé en ligne. Un plafond de 500 €, 1 000 € ou 2 000 € peut exister selon les cas, et la banque peut proposer un nouveau seuil après validation renforcée. Vous pourriez également être intéressé par 16598 code banque.
| Type d’établissement | Limites usuelles |
|---|---|
| Banque traditionnelle | Plafond variable, souvent configurable |
| Banque en ligne | Virement instantané souvent proposé en option |
| Néobanque | Plafond parfois plus bas mais usage très fluide |
Comment savoir si sa banque propose ce service
Pour vérifier, regardez l’espace client, l’application ou la grille tarifaire de la banque. Vous pouvez aussi chercher la mention « virement instantané » dans les paramètres de virement. Un autre cas fréquent : la banque affiche le service mais limite certains comptes. Dans ce cas, un appel au support permet de confirmer l’éligibilité.
Pourquoi les plafonds varient selon les établissements
Les plafonds dépendent de la règle interne de chaque banque, de son niveau de sécurité et de sa politique de risque. Une banque peut proposer un plafond bas au départ, puis l’augmenter après vérification. Ce choix vise à protéger les fonds tout en gardant un usage simple pour le client.
Sécurité, validation du bénéficiaire et nouvelles règles
La sécurité reste un point central, car un virement instantané ne laisse presque pas de temps pour corriger une erreur. C’est pourquoi la banque renforce souvent la vérification du nom et de l’IBAN avant l’envoi. Cette lecture croisée des données aide à limiter les fautes de destinataire et à sécuriser les fonds.
Depuis les nouvelles règles de contrôle, le système peut signaler une incohérence entre le nom saisi et le compte réel. Pour l’utilisateur français, ce contrôle supplémentaire améliore la sécurité sans casser la rapidité du virement. Il s’agit d’un équilibre nouveau, pensé pour des usages plus sereins.
Pourquoi la vérification du destinataire devient essentielle
Quand le bénéficiaire est mal saisi, le virement peut partir vers la mauvaise personne. Un simple chiffre inversé dans l’IBAN suffit parfois à bloquer ou à rediriger l’opération. La banque utilise donc un nouveau contrôle pour comparer la donnée entrée avec celle du compte destinataire. Ce réflexe protège l’ordre de paiement et rassure l’utilisateur.
Les bonnes pratiques pour limiter les erreurs et la fraude
Avant chaque virement, vérifiez le nom complet, relisez l’IBAN, méfiez-vous des demandes urgentes et n’envoyez jamais d’argent sans confirmer l’identité du bénéficiaire. Gardez aussi votre mobile protégé par code ou biométrie. Ces gestes simples renforcent la sécurité au quotidien et réduisent les risques de fraude.
- Relire le nom du bénéficiaire avant validation
- Comparer l’IBAN caractère par caractère
- Éviter d’agir sous pression ou dans l’urgence
- Protéger l’accès à l’application avec une authentification forte
Frais, disponibilité 24/7 et cas d’usage au quotidien
Le virement instantané attire parce qu’il est disponible jour et heure, y compris le week-end et les jours fériés. Pour un ami qui attend un remboursement ou pour un service à régler sans délai, cette continuité change vraiment la donne. Le service est souvent gratuit dans certaines offres, mais il peut aussi générer des frais selon la banque et la formule choisie.
Dans la vie courante, cette solution rapide simplifie les échanges entre particuliers. Vous n’avez plus besoin d’attendre le jour ouvré suivant, et l’argent circule immédiatement. C’est particulièrement utile quand un ami avance une dépense ou quand un partage doit être réglé sans discussion longue.
Quand le service est gratuit et quand il peut être facturé
Le virement peut être gratuit dans certaines banques en ligne ou inclus dans une offre premium. Ailleurs, des frais de quelques dizaines de centimes peuvent s’appliquer par opération. Il faut donc vérifier la tarification avant d’envoyer un virement, surtout si vous utilisez souvent ce service.
Pourquoi la disponibilité permanente change les usages
La disponibilité permanente permet d’envoyer de l’argent à n’importe quel moment, sans attendre l’ouverture d’une agence. Pour un ami bloqué un dimanche soir, cette rapidité devient une vraie solution. Le virement instantané s’impose alors comme un service pratique, surtout quand le mobile est le seul outil sous la main.
- Rembourser un ami après un repas
- Partager une dépense de vacances
- Envoyer de l’argent à un ami en urgence
- Régler une avance sans attendre le lendemain
Choisir la bonne solution entre virement, paiement mobile et alternatives
Pour choisir la bonne solution, comparez d’abord la rapidité, puis le niveau de sécurité, les frais et la simplicité d’usage. Un virement instantané reste idéal pour un transfert bancaire direct, tandis qu’un paiement mobile peut mieux convenir à un achat de proximité. Sur le marché, l’open banking ouvre aussi la voie à des services plus connectés.
Une entreprise ou un particulier ne cherche pas toujours la même chose : certains veulent un virement rapide, d’autres une transaction plus souple via mobile. Le bon choix dépend donc du cas, du plafond disponible et du service proposé par la banque. En 2026, les solutions européennes deviennent plus intégrées, ce qui facilite la comparaison.
Quels critères regarder avant de choisir une solution
Regardez la rapidité d’exécution, la clarté des frais, la compatibilité avec votre banque et la simplicité de l’interface. Vérifiez aussi le plafond, car une solution très fluide peut rester limitée pour les montants élevés. Enfin, choisissez un service qui correspond à votre usage réel, pas seulement à une promesse marketing.
Comment les nouveaux services transforment les transferts d’argent
Les nouveaux outils connectés changent la manière d’envoyer un virement : moins d’attente, plus d’autonomie et davantage de contrôle depuis le mobile. Le marché évolue vers des parcours plus courts et des validations plus intelligentes. Cette solution moderne rapproche les usages bancaires des habitudes quotidiennes des utilisateurs.
FAQ – Questions fréquentes sur le virement instantané
Qu’est-ce qu’un virement instantané ?
C’est un virement bancaire exécuté en quelques secondes, au lieu d’attendre le traitement classique.
Quelle différence avec un virement classique ?
Le virement classique peut prendre un jour ouvré, alors que le virement instantané arrive presque tout de suite.
Est-ce gratuit dans toutes les banques ?
Non, certaines banques le proposent gratuit, d’autres appliquent des frais selon l’offre choisie.
Quels sont les plafonds les plus fréquents ?
Le plafond varie souvent entre 500 € et 2 000 €, selon la banque et le compte.
Peut-on l’utiliser à tout moment ?
Oui, le virement instantané est généralement disponible à toute heure, tous les jours de l’année.
Est-ce sécurisé sur mobile ?
Oui, si la banque utilise une authentification forte et si vous protégez bien votre mobile.
Que faire si le bénéficiaire n’est pas correct ?
Il faut vérifier avant validation, car un virement instantané est difficile à annuler une fois parti.
Le service fonctionne-t-il hors zone SEPA ?
Non, le virement instantané concerne surtout la zone SEPA ; hors de cette zone, il faut une autre solution.
Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque