
Opposition à un chèque de banque : quand et comment
 Hugues
•
18 octobre 2026
Un imprévu bancaire peut vite vous couper le souffle : un document égaré, un bénéficiaire inquiet, et la journée bascule. En pratique, annuler un chèque de banque revient surtout à demander une opposition quand la situation le permet. Cette démarche est encadrée au niveau national et passe par votre banque, qui vérifie le motif, l’identité et les justificatifs. Bien menée, elle permet d’agir vite, de limiter les risques et de sécuriser le paiement avant qu’il ne soit encaissé.
Le bon réflexe, c’est de réagir dès le premier doute, car le moment où le chèque a été émis change tout. Si vous connaissez les règles, vous gagnez du temps et vous évitez une erreur coûteuse.
Comprendre quand une opposition est possible sur un chèque de banque
Avant d’annuler un chèque de banque, il faut comprendre qu’il s’agit presque toujours d’une opposition, pas d’une suppression libre. La banque n’accepte cette demande que dans des cas précis, car le chèque reste un moyen de paiement très encadré. Dans la vie courante, on pense souvent qu’un simple changement d’avis suffit, mais ce n’est pas le cas. Le bon sens consiste donc à vérifier si le chèque a été perdu, volé ou détourné, puis à réunir l’information utile pour agir sans tarder.
Le point essentiel, c’est la sécurité du paiement : la banque protège à la fois le porteur et le titulaire, mais elle ne peut pas annuler un chèque pour un motif de confort. Si vous êtes face à un doute, mieux vaut traiter le cas comme un dossier sensible et documenté.
Les motifs réellement acceptés par la banque
La banque accepte une opposition sur un chèque seulement dans certains cas légitimes : perte du chèque, vol du chèque, usage frauduleux, falsification ou détournement. Dans ces situations, l’opposition sert à empêcher l’encaissement avant qu’il ne soit trop tard. Pour le public, c’est une information utile : un chèque non encaissé n’est pas forcément annulable, mais un chèque compromis peut l’être si les éléments sont cohérents. Le rôle de la banque est alors de vérifier la demande et de tracer l’opération.
Exemple concret : vous remettez un chèque à un vendeur à Lyon, puis vous découvrez qu’il a disparu du courrier avant la remise. Là, l’opposition peut être recevable, car le chèque n’est plus sous votre contrôle.
- Perte avérée du chèque
- Vol constaté après disparition du chèque
- Fraude ou falsification visible
- Détournement d’un chèque remis à tort
Ce qu’il faut distinguer entre perte, vol et usage frauduleux
Perdre un chèque n’a pas la même portée que subir un vol, et l’usage frauduleux ajoute une dimension plus grave. Dans le premier cas, la banque veut savoir où le chèque a disparu ; dans le second, elle attend souvent une déclaration plus précise. Dans tous les cas, l’opposition ne doit pas être utilisée pour annuler un accord commercial ou revenir sur un paiement déjà décidé. C’est là que la distinction compte : le chèque peut être bloqué, mais pas réécrit à votre convenance.
Faire bloquer le paiement sans perdre de temps
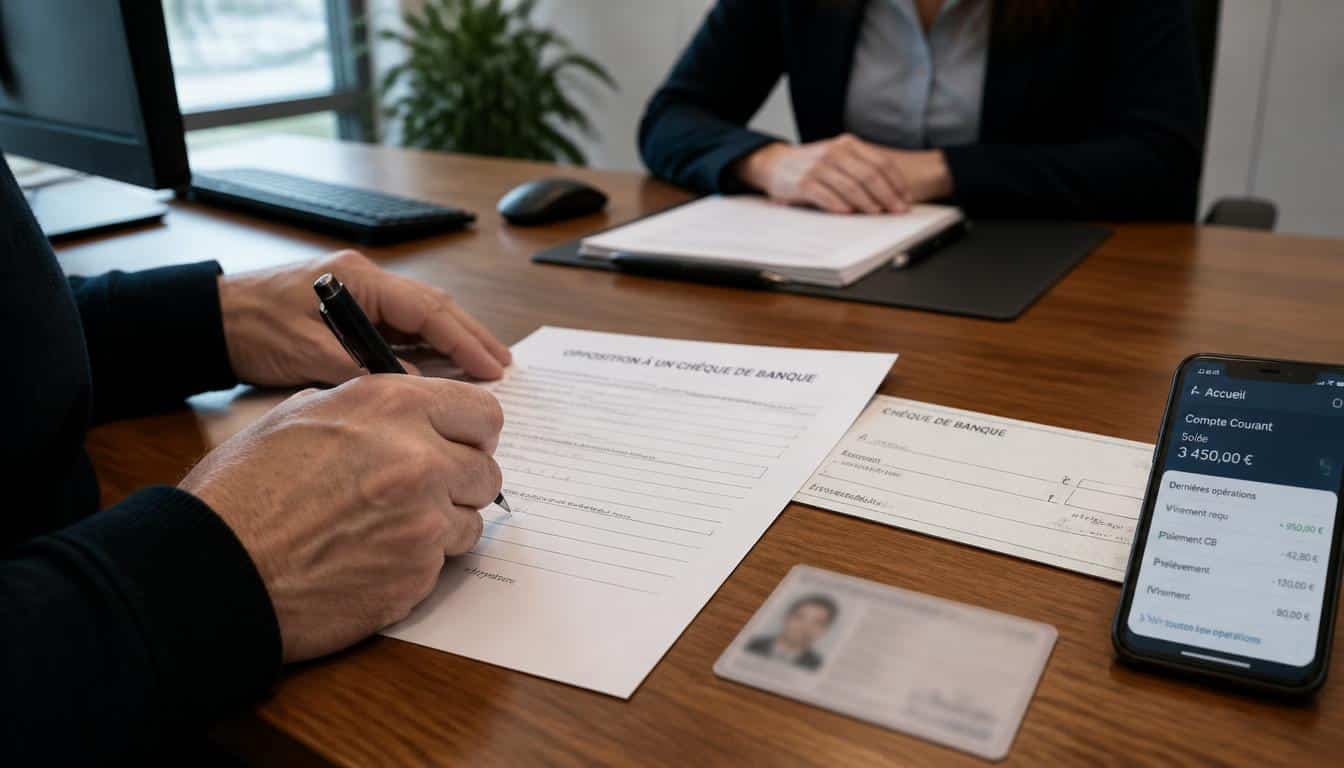
Quand vous devez faire opposition, chaque minute compte. La procédure est simple, mais elle demande de la méthode : contacter la banque, donner les références du chèque, puis confirmer la demande. Le plus efficace est souvent d’appeler d’abord le service dédié, puis de compléter par un message écrit. Cette procédure évite les malentendus et laisse une trace claire dans le dossier. Si vous agissez rapidement, vous augmentez vos chances de bloquer le paiement avant présentation du chèque.
Une demande bien préparée rassure aussi la banque. Elle peut alors traiter le dossier avec les bons éléments, sans vous renvoyer plusieurs fois vers un conseiller ou un autre service. C’est simple, mais cela change tout.
Les informations à réunir avant de contacter le service
Avant de faire opposition, préparez les éléments qui permettront d’identifier le chèque sans hésitation. Plus votre demande est précise, plus la banque peut agir vite. En pratique, gardez sous la main quatre informations clés : le numéro du chèque si vous l’avez, le montant exact, la date d’émission et le nom du bénéficiaire. Si vous avez aussi un motif clair, comme une perte ou une suspicion de fraude, la demande sera plus lisible.
Vous pouvez ensuite joindre le service par téléphone, puis compléter par un courriel. Cette double démarche aide la banque à tracer votre opposition et à sécuriser le dossier.
- Numéro du chèque
- Montant exact
- Date d’émission
- Nom du bénéficiaire
- Motif précis de l’opposition
La confirmation écrite et les justificatifs à envoyer
Après l’appel, il faut souvent faire une confirmation écrite. Cette étape est utile, car elle formalise la demande et évite qu’un simple échange oral soit contesté. Si un vol est en cause, ajoutez la déclaration correspondante ; si une fraude est suspectée, joignez tout élément utile. La banque peut demander une plainte ou une pièce d’identité, selon le contexte. L’important est de ne pas attendre : plus vous envoyez vite le courrier ou le courriel, plus la procédure avance sans friction.
Exemple de démarche : vous appelez le service d’opposition, vous notez le numéro de dossier, puis vous envoyez un courriel récapitulatif avec vos justificatifs. Cette méthode donne une vraie aide au traitement et renforce la sécurité du dossier.
Après l’opposition: frais, conséquences et lettre type
Une fois l’opposition validée, le chèque ne peut plus être encaissé normalement. La banque bloque le paiement, puis elle vérifie si la demande repose sur un motif recevable. Selon les cas, cela peut entraîner des frais, un échange avec le bénéficiaire ou une demande de pièces complémentaires. C’est utile de le savoir, car beaucoup de personnes pensent que tout s’arrête dès l’appel. En réalité, le dossier continue d’être examiné, et le temps joue souvent en votre faveur si vous avez agi vite.
Il faut aussi garder à l’esprit que l’opposition n’efface pas le contexte : si le chèque a déjà circulé, la banque peut demander des précisions. Votre lettre doit donc être claire, factuelle et complète, sans détails inutiles.
Ce que devient le paiement une fois l’opposition validée
Après validation, le chèque est bloqué et le bénéficiaire ne peut plus en obtenir le crédit. La banque peut conserver une trace de l’opposition, demander un avis complémentaire ou, dans certains cas, orienter vers le tribunal si un litige naît entre les parties. Pour vous, l’essentiel est de suivre le dossier et de conserver tous les échanges. Si le chèque concernait une épargne ou un crédit, il peut aussi y avoir un impact indirect sur votre trésorerie, surtout si vous deviez régler une opération importante.
Dans certains dossiers, un partenaire commercial peut demander à partager les justificatifs, mais vous n’êtes jamais obligé d’autoriser une diffusion large sans raison. Gardez en tête qu’un avis écrit et daté est souvent plus utile qu’une explication orale.
- Le paiement est bloqué
- Le bénéficiaire ne peut plus encaisser le chèque
- La banque peut demander des justificatifs
- Un litige peut aller jusqu’au tribunal
| Situation | Frais et délais |
|---|---|
| Opposition simple | Frais variables selon la banque, traitement souvent rapide |
| Chèque perdu ou volé | Délais plus courts si la déclaration est complète |
| Fraude ou falsification | Contrôle renforcé, délai lié aux justificatifs |
| Litige contesté | Examen plus long, éventuel avis juridique |
Le modèle de lettre à adapter selon votre situation
Un bon modèle de lettre doit rester sobre et précis. Indiquez vos coordonnées, les références du chèque, le motif de l’opposition et la date de votre appel à la banque. Ajoutez aussi, si nécessaire, la déclaration ou la plainte. Ce modèle est utile parce qu’il structure votre demande et laisse une trace exploitable. Vous pouvez l’adapter à une perte, à un vol ou à une suspicion de fraude, mais évitez les formulations vagues.
Modèle de lettre : « Je vous informe de mon opposition au chèque n° [numéro], d’un montant de [montant], émis le [date]. Le chèque a été [perdu/volé/suspecté de fraude]. Je vous remercie de bien vouloir bloquer son paiement et de me confirmer la prise en compte de ma demande. » Ce modèle est utile, car il va à l’essentiel.
- Vos coordonnées complètes
- Le numéro et le montant du chèque
- Le motif exact de l’opposition
- La date et le numéro de dossier
FAQ – Questions fréquentes sur l’opposition à un chèque de banque
Peut-on annuler un chèque de banque sans motif grave ?
Non, il faut un motif recevable. Sans perte, vol ou fraude, la banque ne peut pas annuler le chèque librement.
Faut-il déposer plainte en cas de vol ?
Oui, c’est souvent recommandé, car la plainte apporte une information utile et renforce votre demande d’opposition.
Que faire si le chèque n’a pas encore été encaissé ?
Contactez la banque immédiatement pour faire opposition, puis confirmez par écrit avant que le chèque circule davantage.
La banque peut-elle refuser l’opposition ?
Oui, si le motif n’est pas valable ou si les éléments fournis sont insuffisants. Mieux vaut savoir présenter un dossier clair.
Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque