Code banque : où le trouver et à quoi sert-il ?
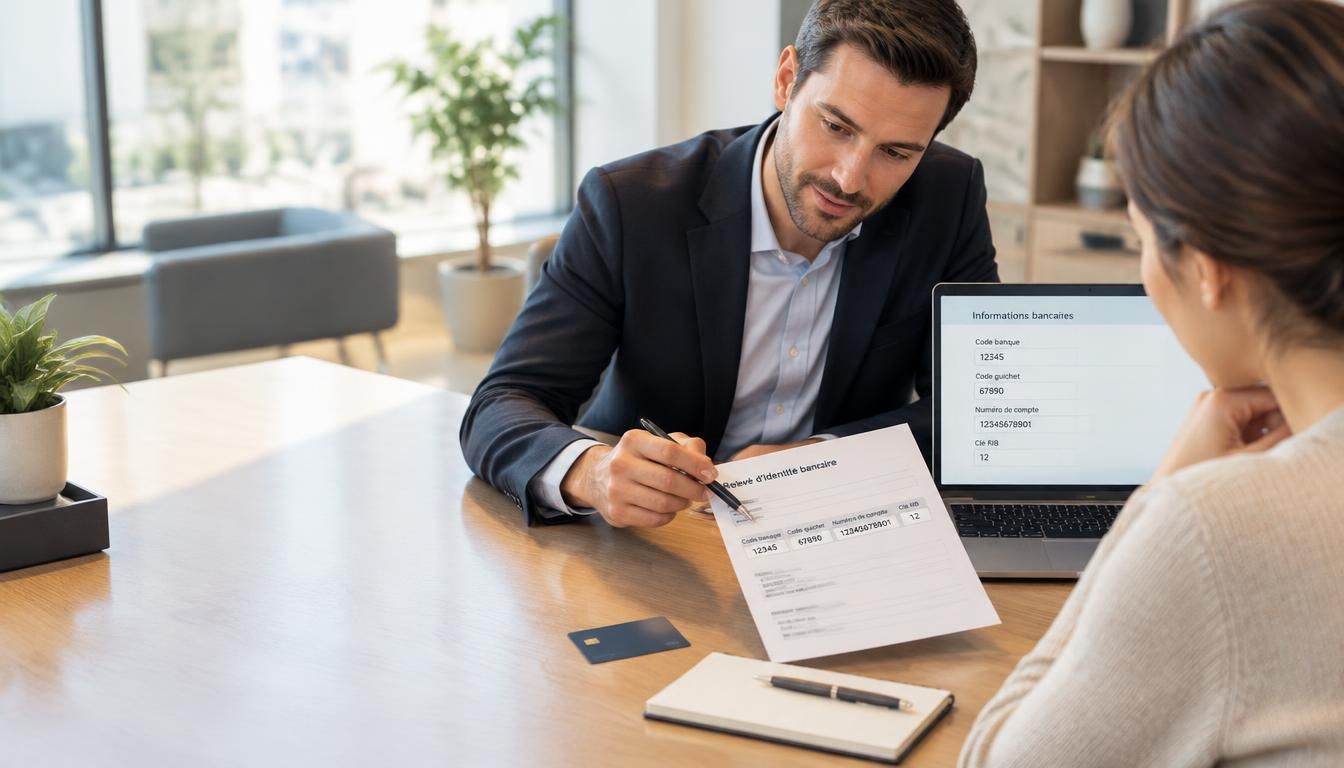
Avant de remplir un virement ou de transmettre un RIB, il vaut mieux savoir où regarder. Le code établissement banque représente l’un des repères essentiels pour lire un identifiant bancaire sans confusion. Il désigne la partie qui permet de reconnaître l’établissement, de comprendre la structure d’un compte et de sécuriser vos opérations du quotidien. Bien le repérer facilite les virements, les prélèvements et les vérifications, tout en limitant les erreurs de saisie. C’est un réflexe simple, mais précieux, surtout quand vous devez agir vite.
Comprendre le code établissement banque aide à lire un RIB sans se tromper, notamment quand plusieurs blocs de chiffres se ressemblent. Dans cet article, vous allez apprendre à le trouver, à le comparer avec les autres repères bancaires et à vérifier qu’il correspond bien au bon compte. Vous verrez aussi comment ce code s’inscrit dans les démarches courantes, de la banque traditionnelle à l’espace client en ligne, avec un regard pratique sur la sécurité de vos opérations.
Comprendre l’identifiant bancaire avant de chercher le code
Avant de chercher le code, il faut comprendre comment fonctionne l’identifiant bancaire français. Sur un RIB, chaque bloc a une fonction précise, et la structure n’est pas là pour compliquer la lecture : elle sert à identifier la banque, l’agence et le compte. Dans le système bancaire, ce repère reste utile pour lire un document sans confondre les chiffres, surtout si vous consultez un format papier ou un relevé dématérialisé. Le code n’est donc pas un détail isolé, mais une pièce du puzzle bancaire.
On peut résumer la composition d’un identifiant bancaire français en quatre points simples : la banque, le guichet, le numéro de compte et la clé de contrôle. Chaque code joue un rôle dans la structure générale, et chaque chiffre aide à identifier un élément précis. Pour un lecteur non expert, l’idée est simple : le code bancaire ne se lit pas seul, il se lit dans un ensemble. Cela permet de mieux comprendre le document, de vérifier le bon compte et de garder une lecture cohérente du RIB.
Ce que chaque bloc de chiffres permet d’identifier
Le premier bloc sert à reconnaître la banque, le second à repérer le guichet, puis vient le numéro de compte. Avec ce découpage, le code bancaire devient lisible sans jargon. Le numéro ne dit pas tout à lui seul : il prend sens avec l’agence et le compte. Si vous comparez deux RIB, vous voyez vite qu’un seul chiffre modifié peut changer l’identification. C’est pour cela qu’il faut lire le bon code et non un bloc voisin, surtout quand plusieurs lignes se ressemblent.
Dans une lecture simple, la banque indique l’établissement, le guichet situe l’agence, et le compte rattache l’opération à la bonne personne. Cette logique aide à identifier le destinataire d’un virement ou d’un prélèvement. Le code bancaire n’est donc pas une suite abstraite : il organise l’information. Quand vous savez où commence et où finit chaque bloc, vous gagnez du temps et vous réduisez les erreurs de compréhension, même sur un document ancien ou mal imprimé. Pour approfondir ce sujet, consultez notre guide sur code bic.
Pourquoi ce repère reste utile dans les démarches du quotidien
Dans la vie courante, le code bancaire sert surtout à sécuriser les virements et les prélèvements. Quand vous saisissez un RIB, il faut lire le bon bloc et vérifier que chaque chiffre correspond au bon compte. Une erreur peut suffire à bloquer l’opération ou à l’envoyer au mauvais destinataire. C’est pourquoi cette lecture reste utile, même si vous avez l’habitude de gérer vos paiements en ligne. Le bon code évite les hésitations et renforce la fiabilité de vos démarches.
Avant toute opération, prenez le temps de vérifier la structure complète. Le code bancaire n’est pas là pour décorer un document : il sert à identifier précisément le compte concerné. Dans une banque, ce repère facilite le traitement interne et la lecture externe. Pour vous, cela signifie moins de doute au moment d’agir et plus de sécurité dans la gestion des paiements. Une simple vérification peut éviter un rejet, un retard ou une confusion dans vos mouvements d’argent. Vous pourriez également être intéressé par swift compte bancaire.
Où repérer le bon code sur un RIB ou dans l’espace client
Si vous cherchez le bon code, commencez par les supports officiels. Le RIB papier, le relevé, l’espace client et l’application de la banque affichent souvent les mêmes informations, mais pas toujours avec la même lisibilité. Le plus simple est de trouver d’abord le bloc bancaire, puis de comparer la ligne complète. Le code ne doit jamais être lu à moitié : une lecture approximative suffit à créer une confusion. Mieux vaut prendre trente secondes de plus que de corriger une erreur après coup.
Pour trouver le code, vous pouvez consulter cinq supports utiles : le RIB imprimé, le relevé de compte, l’espace client, l’application mobile et un document officiel transmis par la banque. Sur chacun, repérez la ligne où apparaissent les identifiants du compte. Le code est souvent placé au début du bloc bancaire, ce qui aide à le trouver rapidement. Si le document est dense, suivez la ligne entière du regard et ne vous arrêtez pas au premier chiffre isolé.
Lire un RIB sans se tromper
La méthode la plus sûre consiste à repérer d’abord la ligne complète, puis à isoler le bloc utile. Sur un RIB, les chiffres sont alignés pour faciliter la lecture, mais la confusion reste fréquente quand on lit trop vite. Un code peut être confondu avec un autre bloc si vous sautez une ligne ou si vous ne regardez qu’une partie du document. Pour éviter cela, lisez de gauche à droite, puis revérifiez le début de la ligne avant de valider quoi que ce soit.
Les erreurs les plus courantes viennent d’une lecture trop rapide, d’un document flou ou d’une ligne mal recopiée. Dans ce cas, le code peut sembler correct alors qu’un chiffre manque. Pour éviter cette approximation, comparez toujours la ligne avec le RIB entier et ne vous fiez pas à un aperçu partiel. Si vous avez un doute, reprenez la lecture depuis le début du document officiel. Cette habitude simple limite les confusions et protège vos opérations bancaires.
Retrouver l’information dans les outils numériques
Dans l’espace client ou l’application bancaire, le code apparaît souvent dans la rubrique dédiée aux coordonnées du compte. Vous pouvez aussi le retrouver sur un relevé téléchargeable ou dans un document officiel au format PDF. Si l’affichage est incomplet, agrandissez la page ou ouvrez la version détaillée. Le service numérique de la banque est pratique, mais il faut parfois chercher la bonne ligne avec patience. Un affichage clair vaut mieux qu’une saisie rapide et incertaine.
Quand le code n’apparaît pas clairement, le plus prudent est de consulter un document officiel ou de demander une version complète du RIB. Ne vous contentez pas d’une capture partielle ou d’un message informel. Pour un virement ou un prélèvement, la bonne information doit venir d’une source fiable. Cette vérification vous évite de travailler avec des données inexactes et vous aide à garder une gestion propre de vos opérations bancaires.
Différences entre code banque, guichet et autres repères
On confond souvent le code banque avec le guichet, alors que les deux ne désignent pas la même chose. Pour comparer correctement, il faut regarder le rôle de chaque repère dans la structure du RIB. Le code banque identifie l’établissement, le guichet renvoie à l’agence, et le numéro de compte pointe vers le compte lui-même. Cette distinction est utile quand vous relisez un document ou quand vous devez transmettre des coordonnées bancaires sans erreur. En complément, découvrez fr76 banque.
Voici un tableau simple pour comparer les principaux repères bancaires et leur fonction :
| Repère | Rôle |
|---|---|
| Code banque | Identifie l’établissement bancaire |
| Code guichet | Repère l’agence ou le guichet |
| Numéro de compte | Désigne le compte concerné |
| Identifiant international | Facilite les opérations hors de France |
Comparer ces repères aide à éviter les confusions de lecture. Le code bancaire ne suffit pas à lui seul pour effectuer une opération, mais il reste un point de départ essentiel. Quand vous savez quel bloc désigne quoi, vous gagnez en précision et vous comprenez mieux la logique du document. Cette lecture est particulièrement utile si vous devez transmettre des coordonnées à un tiers ou vérifier un RIB reçu par mail.
Ce que le code banque désigne vraiment
Le code banque désigne l’établissement qui porte le compte. Selon les contextes, on parle parfois de code établissement, ce qui entretient la confusion. Pourtant, le principe reste le même : ce repère sert à identifier la banque dans la structure du RIB. Il ne remplace pas le guichet ni le numéro de compte, mais il occupe une place centrale dans la lecture globale. Si vous retenez ce rôle, vous lisez plus vite et vous comparez mieux les documents.
Le terme varie selon les usages, mais la fonction reste stable. Dans un document bancaire, le code apparaît dans la partie d’identification nationale, avant les autres blocs. Il permet de savoir à quel établissement rattacher le compte. Cette précision est utile quand vous souhaitez comparer deux RIB ou comprendre pourquoi un même titulaire peut avoir plusieurs comptes. Le code bancaire sert alors de repère principal, sans pour autant suffire à lui seul.
Pourquoi le guichet est souvent confondu avec le reste
Le guichet est souvent confondu avec la banque, parce qu’il se trouve juste à côté dans la structure du RIB. Pourtant, il désigne plutôt l’agence ou le point de rattachement du compte. Si vous regardez l’ensemble, vous voyez que le code bancaire identifie l’établissement, tandis que le guichet précise l’implantation. Cette différence est importante quand vous comparez plusieurs comptes ou quand vous relisez un document transmis par une agence différente.
Un exemple simple aide à comprendre : deux comptes peuvent appartenir à la même banque, mais avoir un guichet différent. Dans ce cas, le code bancaire reste le même, alors que le guichet change. C’est précisément pour cela qu’il faut comparer les blocs et ne pas lire un seul caractère isolé. Le bloc bancaire et le bloc de compte ne jouent pas le même rôle, même s’ils se suivent sur la même ligne.
À quoi sert ce repère dans les opérations courantes
Dans les opérations du quotidien, le code sert surtout à sécuriser les échanges d’argent. Quand vous préparez un virement, un prélèvement ou un transfert, il aide à identifier le bon destinataire et à éviter les confusions. La gestion financière repose alors sur une lecture exacte des coordonnées. Ce repère n’est pas théorique : il intervient dans des situations concrètes, parfois en quelques secondes seulement. Plus vous le comprenez, plus vos transactions deviennent fluides et fiables.
Voici cinq usages concrets du code dans la vie bancaire : vérifier un RIB avant un virement, préparer un prélèvement, contrôler un compte destinataire, transmettre des coordonnées à un tiers et sécuriser une opération administrative. Dans chaque cas, le code aide à utiliser le bon compte. Il ne remplace pas les autres informations, mais il participe à la cohérence de l’ensemble. C’est un petit détail qui peut éviter un gros retard dans la gestion de votre argent.
Dans quelles démarches bancaires il devient indispensable
Le code devient indispensable dès qu’une opération implique un compte précis. Pour un virement, il permet de relier l’argent au bon destinataire. Pour un prélèvement, il aide à valider la bonne source de paiement. Dans la gestion quotidienne, il sert aussi à comparer des coordonnées reçues de plusieurs interlocuteurs. Si vous devez utiliser un RIB pour une démarche administrative, ce repère vous aide à ne pas vous tromper de compte et à garder une trace claire.
Quand vous effectuez une transaction, le code bancaire participe à la qualité de la saisie. Il permet de mieux identifier le destinataire et de limiter les erreurs de transfert. Dans une logique financière, chaque bloc doit être cohérent avec les autres. C’est pourquoi ce repère reste utile, même pour des opérations simples. Il donne une base solide à la gestion de vos paiements et rend vos démarches plus sûres, surtout si vous manipulez plusieurs comptes.
Les erreurs qui peuvent bloquer une opération
Une mauvaise saisie peut provoquer un rejet, un retard ou une transaction mal orientée. Si un chiffre est faux, le code ne correspond plus au compte attendu, et l’opération peut être bloquée par le système bancaire. Ce type d’erreur arrive souvent quand on recopie trop vite ou quand on mélange deux lignes proches. Pour éviter cela, il faut relire chaque bloc et vérifier que le code correspond bien au document d’origine. Un contrôle rapide vaut mieux qu’une correction tardive.
Pour sécuriser la transaction, prenez l’habitude de comparer le code avec le RIB reçu, de vérifier le numéro complet et de confirmer l’information en cas de doute. Une gestion prudente de l’argent passe par ces petits contrôles. Si vous utilisez un document incomplet, vous augmentez le risque d’erreur. En revanche, une lecture attentive facilite l’opération et réduit les blocages. C’est une manière simple de garder vos paiements sous contrôle.
Vérifier un code et éviter les confusions avant d’agir
Avant de valider une saisie, il faut vérifier le code ligne par ligne. Cette étape est simple, mais elle protège votre sécurité et celle de vos opérations bancaires. Un caractère mal lu, une lettre oubliée ou une ligne tronquée peuvent suffire à créer une confusion. Le bon réflexe consiste à contrôler les données sur un document officiel, puis à comparer avec ce que vous avez saisi. Cette vérification prend peu de temps et évite bien des tracas.
Voici six réflexes utiles avant de valider une saisie : relire chaque ligne, comparer avec le document officiel, contrôler le bon caractère, vérifier la cohérence du code, demander confirmation au destinataire et conserver une copie du RIB. Ces gestes simples renforcent la sécurité et réduisent les erreurs. Si vous avez le moindre doute, mieux vaut éviter de confirmer tout de suite. Une vérification sérieuse vaut toujours mieux qu’une correction après coup, surtout pour un virement important.
Les bons réflexes avant de valider une saisie
Le premier réflexe est de relire chaque bloc de chiffres sans vous presser. Ensuite, comparez le code avec le document officiel, car c’est lui qui fait foi. Si une lettre ou un caractère semble différent, reprenez la ligne entière pour éviter une mauvaise interprétation. Cette méthode est simple, mais elle fonctionne bien. Elle vous aide à garder une lecture nette et à ne pas confondre un code valide avec un autre repère bancaire.
En cas de doute, demandez au destinataire de confirmer le bon code avant de lancer l’opération. Cette vérification croisée est utile, surtout si le document a été envoyé par messagerie ou s’il a été imprimé plusieurs fois. Le bon réflexe n’est pas de deviner, mais de comparer. En procédant ainsi, vous évitez les erreurs de saisie et vous gardez le contrôle sur la sécurité de vos paiements.
Ce qu’il faut faire quand un doute persiste
Si le doute persiste, contactez le service concerné ou retournez au document officiel. Reprendre la lecture sur un relevé clair permet souvent de lever l’ambiguïté. Ne validez pas une opération tant que le code n’est pas certain. Une ligne floue ou un caractère mal imprimé peut tromper la lecture, surtout si vous êtes pressé. Mieux vaut attendre quelques minutes que corriger une erreur bancaire ensuite.
Le plus prudent est de repartir de la source initiale : relevé, RIB ou espace client. En cas de besoin, demandez une version plus lisible du document. Cette démarche simple protège la sécurité de l’opération et évite les confirmations hasardeuses. Quand vous avez un doute, la bonne règle reste la même : ne pas agir trop vite. Une vérification supplémentaire peut vous faire gagner du temps à long terme.
FAQ – Questions fréquentes sur l’identifiant bancaire
Où trouver l’identifiant bancaire sur un RIB ?
Vous le trouvez dans la partie qui regroupe les coordonnées du compte, généralement sur la ligne des identifiants nationaux. Le code apparaît avec les autres blocs du RIB et peut être relu sur un relevé ou un document officiel de la banque.
Est-ce la même chose que le code banque ?
Dans beaucoup de cas, oui, le terme est employé comme équivalent. Selon le contexte, on parle aussi de code établissement. Pour éviter toute confusion, vérifiez toujours la ligne complète du RIB et le bloc associé à la banque.
Peut-on le retrouver dans une application bancaire ?
Oui, la plupart des applications bancaires affichent le RIB ou un document téléchargeable. Vous pouvez y trouver le code, le guichet et le numéro de compte. Si l’affichage est incomplet, ouvrez la version officielle du document.
Faut-il le vérifier avant un virement ?
Oui, c’est fortement conseillé. Avant un virement, relisez le code, comparez-le au RIB et confirmez l’information si nécessaire. Cette vérification limite les erreurs et renforce la sécurité de l’opération.
Quelle différence avec le BIC ou le SWIFT ?
Le code bancaire sert à identifier un compte dans le cadre national, alors que le BIC ou le SWIFT servent pour l’international. Ces repères ne remplissent pas la même fonction, même s’ils peuvent apparaître ensemble sur un RIB.
Que faire si le document est illisible ?
Reprenez un relevé plus clair, téléchargez la version officielle ou demandez un document lisible via le service bancaire. N’interprétez pas un caractère flou au hasard, surtout si l’opération concerne de l’argent.
Le format change-t-il selon la banque ?
Le format peut varier légèrement dans la présentation, mais la logique reste la même. Vous retrouvez toujours les blocs utiles du RIB, avec le code, le guichet et le numéro de compte dans une structure cohérente.
Est-il utile pour un virement international ?
Oui, mais il ne suffit pas toujours à lui seul. Pour un virement international, vous devez souvent compléter avec le BIC ou le SWIFT. Le code reste utile pour l’identification bancaire, mais l’opération demande parfois un repère international supplémentaire. Pour aller plus loin, lisez bic swift code difference.