Fiscalité de l’assurance-vie après 70 ans en succession
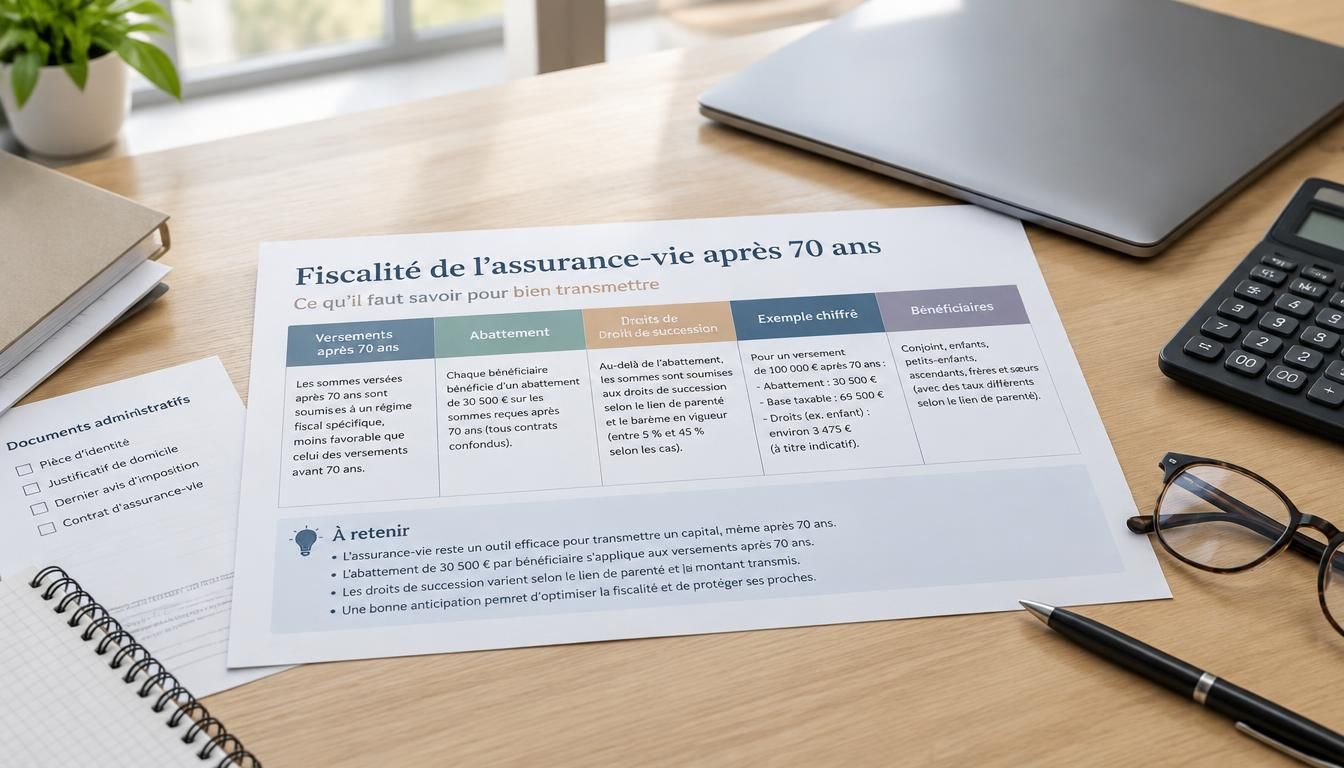
Le tableau de fiscalité de l’assurance vie en succession après 70 ans avec exemple est un repère simple pour comprendre ce qui change au moment d’un décès. Quand vous préparez une transmission, la lecture devient vite confuse entre primes, abattement, bénéficiaire et droits applicables. Ce guide clarifie la logique, montre ce qui relève du contrat et ce qui bascule dans la succession, et vous aide à voir, en quelques lignes, pourquoi une assurance vie reste utile. Il permet aussi de mieux anticiper les effets d’un versement tardif, d’éviter les erreurs de lecture et de sécuriser votre stratégie patrimoniale.
Pourquoi le seuil des 70 ans change tout dans la transmission
Dans une assurance vie, le vrai repère n’est pas l’âge du décès, mais l’âge au moment du versement. C’est là que la règle fiscale se dessine, car le contrat ne suit pas le même régime selon que les primes ont été versées avant ou après 70 ans. Pour la succession, cette différence compte énormément : le droit applicable, le barème et le traitement du capital transmis ne sont pas identiques. Le bénéficiaire ne regarde donc pas seulement la vie du contrat, mais aussi la date de chaque versement. Voilà pourquoi la vie patrimoniale d’un souscripteur peut changer en une seule prime. Pour approfondir ce sujet, consultez notre guide sur paiement assurance vie plusieurs bénéficiaires.
Avant 70 ans, la vie du contrat bénéficie d’un cadre plus favorable pour la transmission. Après 70 ans, la vie reste intéressante, mais la fiscalité se resserre sur une partie des sommes. L’article de référence à garder en tête est celui qui encadre les primes versées tardivement. En pratique, le régime distingue ce qui relève de la succession et ce qui échappe encore aux droits classiques. Le barème n’est pas le même, et cette règle explique pourquoi deux contrats identiques peuvent produire des effets très différents selon l’âge du versement.
L’âge du versement, et non celui du décès, fait la différence
Si vous versez à 69 ans, puis au même contrat à 71 ans, la lecture fiscale change immédiatement. Ce n’est pas le décès qui déclenche tout, mais la date de la prime. Cette logique surprend souvent, car on pense d’abord à l’âge de l’assuré. Pourtant, en assurance vie, le mécanisme repose sur la chronologie des versements. La transmission se comprend donc en regardant chaque mouvement d’argent, pas seulement la fin du parcours.
Ce qui change entre les primes versées avant et après 70 ans
Avant 70 ans, la fiscalité de l’assurance vie reste plus souple pour le bénéficiaire. Après 70 ans, la succession récupère une partie du capital au-delà d’un abattement global. La vie du contrat continue, mais le traitement fiscal devient plus technique. Ce basculement ne supprime pas l’intérêt patrimonial : il impose simplement de raisonner autrement, surtout si vous voulez transmettre à plusieurs proches sans mauvaise surprise.
Le tableau comparatif à lire avant de verser après 70 ans
Pour comparer rapidement, le plus utile est de regarder l’âge au versement, l’abattement et le traitement fiscal. Dans une assurance vie, le régime avant 70 ans reste distinct de celui après 70 ans, et le bénéficiaire n’a pas le même résultat final. Le tableau de fiscalité de l’assurance vie en succession après 70 ans avec exemple aide justement à visualiser la différence globale. Vous voyez d’un coup d’œil ce qui relève de la succession, ce qui est taxé et ce qui reste transmis. C’est souvent le moyen le plus clair de comparer le capital, la prime et le droit applicable.
| Critère | Avant 70 ans | Après 70 ans |
|---|---|---|
| Âge au versement | Versement effectué avant 70 ans | Versement effectué après 70 ans |
| Abattement | Abattement spécifique par bénéficiaire | Abattement global de 30 500 € |
| Taxation | Régime fiscal spécifique hors succession classique | Réintégration partielle dans la succession |
| Bénéficiaires | Traitement individualisé selon la clause | Répartition selon la clause et la succession |
| Capital transmis | Transmission souvent plus avantageuse | Capital transmis avec fiscalité plus technique |
Ce tableau montre une idée simple : la vie du contrat ne disparaît pas après 70 ans, mais le versement tardif entraîne une lecture plus stricte. Le régime fiscal n’est donc pas globalement défavorable, il est seulement différent. Pour comparer correctement, il faut toujours regarder la prime, le bénéficiaire et la succession ensemble. C’est cette combinaison qui donne le bon résultat.
Les colonnes indispensables pour comprendre la fiscalité
Les colonnes vraiment utiles sont peu nombreuses : âge au versement, abattement, taxation, bénéficiaire et capital transmis. Avec elles, vous lisez vite la situation sans vous perdre dans le détail. Le barème devient alors plus lisible, même quand plusieurs personnes sont désignées. Cette méthode évite les confusions entre vie du contrat et logique successorale.
Comment lire rapidement la différence entre les deux régimes
Commencez par vérifier la date de la prime, puis regardez si elle tombe avant ou après 70 ans. Ensuite, observez l’abattement et la part taxable. Enfin, contrôlez la clause bénéficiaire : elle peut modifier la répartition finale. Cette lecture rapide suffit souvent à comprendre pourquoi deux contrats d’assurance vie n’ont pas le même effet patrimonial.
Ce que deviennent les primes après 70 ans au décès
Au décès, les primes versées après 70 ans ne sont pas traitées comme celles versées plus tôt. Dans une assurance vie, la succession récupère la part taxable au-delà de l’abattement global, tandis qu’une partie du capital reste exonérée selon la règle applicable. Le bénéficiaire doit donc distinguer la prime initiale et les gains générés. Le contrat conserve sa logique propre, mais la fiscalité change de niveau. Ce point est essentiel si vous voulez anticiper ce que recevra réellement chaque proche, sans confondre le produit du placement et la somme soumise au droit de succession.
La règle est simple à retenir : l’abattement s’applique d’abord aux primes, puis le surplus rejoint la succession. Le produit du contrat, lui, ne suit pas toujours la même logique que la prime. C’est pourquoi un gain important peut parfois améliorer la transmission, même quand le versement a été tardif. Pour lire correctement le tableau de fiscalité de l’assurance vie en succession après 70 ans avec exemple, il faut donc séparer la part taxable de la part exonérée, sans mélanger les deux.
La part taxable et la part exonérée
La part exonérée correspond à ce que l’abattement protège encore. La part taxable, elle, est réintégrée dans la succession selon le régime applicable. Cette distinction est souvent la clé de lecture la plus utile. Si vous avez effectué plusieurs versements, il faut les additionner avec prudence pour mesurer la base réellement soumise aux droits.
Pourquoi les gains ne suivent pas toujours la même logique que les primes
Les gains ne sont pas toujours taxés comme la prime, car leur traitement dépend du contrat et du moment du versement. Dans une assurance vie, le bénéfice peut rester plus souple que le capital initial. C’est ce décalage qui explique pourquoi un même produit financier peut donner deux lectures fiscales différentes au décès.
Un exemple chiffré pour répartir l’abattement entre bénéficiaires
Prenons un cas concret : Marie verse 48 000 € après 70 ans sur une assurance vie, puis désigne son conjoint et ses deux enfants. Au décès, l’abattement global s’applique d’abord aux primes, pas à chaque bénéficiaire séparément. Si la somme totale versée après 70 ans reste sous 30 500 €, la succession n’absorbe rien au titre de cette règle. Si elle dépasse ce seuil, seule la fraction excédentaire rejoint le barème successoral. Voilà pourquoi la transmission doit être pensée en amont, surtout quand plusieurs proches sont concernés.
Dans cet exemple, le conjoint peut être avantagé par la clause, mais l’enfant reçoit aussi une part utile de la transmission. Le bénéficiaire ne lit pas seulement le montant, il lit aussi la fraction qui lui revient. Le tableau de fiscalité de l’assurance vie en succession après 70 ans avec exemple sert alors à répartir correctement le droit de chacun. La logique est simple : un abattement global, une part commune, puis une répartition selon la clause.
Répartition de l’abattement quand plusieurs personnes sont désignées
Quand plusieurs bénéficiaires sont nommés, l’abattement ne se multiplie pas. Il se partage entre eux selon la part de chacun. Cette règle évite les malentendus : le conjoint et l’enfant ne disposent pas chacun d’un abattement complet. La succession doit donc être lue globalement, puis ventilée.
Ce qu’il faut vérifier dans la clause bénéficiaire
Vérifiez d’abord si la clause désigne des personnes nommément, puis si elle prévoit une répartition en pourcentage. Un bénéficiaire absent ou mal identifié peut compliquer la transmission. Une clause précise protège mieux la vie du contrat et limite les litiges au moment du décès.
Les erreurs fréquentes qui brouillent la lecture fiscale
La première erreur consiste à confondre l’âge du souscripteur avec l’âge au versement. La deuxième, à mélanger prime, capital et gains. La troisième, à croire qu’un rachat ou des frais changent automatiquement le régime fiscal. En assurance vie, ces confusions coûtent cher en compréhension, surtout au moment de la succession. Le contrat reste valable, mais la lecture devient fausse si l’on oublie la date du versement. L’article de référence doit donc être relu avec méthode pour éviter de tirer de mauvaises conclusions sur le droit applicable.
Autre idée reçue : penser qu’après 70 ans, tout versement perd son intérêt. C’est faux. La vie du contrat conserve une utilité patrimoniale, même si le régime fiscal devient moins favorable sur une partie des primes. Le bénéficiaire peut encore recevoir un capital utile, et la clause reste un outil de transmission souple. L’important est de savoir ce que vous cherchez : optimiser, sécuriser ou simplement transmettre.
Confondre primes, gains et capital transmis
La prime est l’argent versé, le gain est ce qu’il produit, et le capital transmis est le total reçu au décès. Ces trois notions ne se superposent pas toujours. En assurance vie, cette nuance change la fiscalité et la succession. Si vous les confondez, vous risquez d’estimer trop vite la somme réellement transmise.
Croire qu’après 70 ans l’assurance-vie perd tout intérêt
Après 70 ans, l’assurance vie n’est pas inutile : elle reste souple, modulable et souvent plus lisible qu’une transmission classique. Certes, la fiscalité devient moins favorable sur certaines primes, mais le contrat garde un vrai rôle patrimonial. Pour beaucoup de familles, il reste un outil efficace pour organiser la vie successorale.
Comment utiliser l’assurance-vie après 70 ans sans se tromper
Si vous voulez souscrire ou continuer à verser après 70 ans, gardez une méthode simple. D’abord, définissez votre objectif patrimonial : protéger un conjoint, aider un partenaire, ou transmettre à un enfant. Ensuite, vérifiez le contrat et la clause pour désigner le bon bénéficiaire. Puis, simulez l’effet fiscal avant chaque versement. Enfin, anticipez la succession pour éviter les surprises au décès. Cette méthode permet de répondre à une question essentielle : comment optimiser sans promettre l’exonération totale ?
- Versez en connaissant l’âge exact au moment du paiement.
- Relisez la clause bénéficiaire avant chaque nouveau versement.
- Simulez l’impact fiscal avec un outil ou un conseiller disponible.
- Anticipez la transmission pour ajuster votre objectif patrimonial.
Avec cette approche, l’assurance vie reste un outil patrimonial utile, même après 70 ans. Le contrat doit simplement être suivi avec plus de rigueur. Si votre objectif est de transmettre sans erreur, mieux vaut vérifier la clause, comparer les scénarios et garder une trace des versements. C’est souvent la méthode la plus sûre pour optimiser sans se tromper.
Les bons réflexes avant un nouveau versement
Avant de verser, regardez le montant déjà placé, l’âge au jour du versement et la répartition prévue. Un versement tardif peut rester pertinent s’il sert un objectif clair. Dans une assurance vie, le bon réflexe consiste à relire la clause et à mesurer l’effet fiscal avant d’agir.
Quand demander un avis patrimonial ou vérifier sa clause
Demandez un avis patrimonial si la transmission implique plusieurs proches, un conjoint, ou une situation familiale complexe. Vérifiez aussi la clause si elle date de plusieurs années. Cette simple vérification évite les ambiguïtés et vous aide à souscrire ou à ajuster votre stratégie avec cohérence.
FAQ – Questions fréquentes sur la fiscalité de l’assurance-vie après 70 ans
Faut-il regarder l’âge au moment du versement ou au moment du décès ?
Il faut regarder l’âge au moment du versement. C’est lui qui fixe le régime fiscal applicable à la prime dans l’assurance vie, pas l’âge au décès.
L’abattement de 30 500 € s’applique-t-il par bénéficiaire ?
Non, cet abattement est global. Il se répartit entre les bénéficiaires selon la clause et la succession, sans être doublé pour chacun.
Les intérêts générés après 70 ans sont-ils imposés de la même façon ?
Pas toujours. Les intérêts et le capital ne suivent pas exactement la même logique fiscale, ce qui rend la lecture du contrat plus technique.
Peut-on encore utiliser l’assurance-vie pour transmettre à un enfant après 70 ans ?
Oui, bien sûr. La transmission à un enfant reste possible, même si le régime fiscal change et qu’il faut surveiller la part taxable.
Une clause bénéficiaire mal rédigée change-t-elle la fiscalité ?
Elle peut surtout compliquer la transmission et la répartition du capital. Une clause imprécise brouille le droit applicable et crée des doutes au décès.